I costi del risparmio gestito: dove stanno e quanto pesano
Le voci di costo una per una, e il conto che chiunque può rifare: con il 2% annuo, in vent'anni i costi prendono meta' del guadagno lordo.
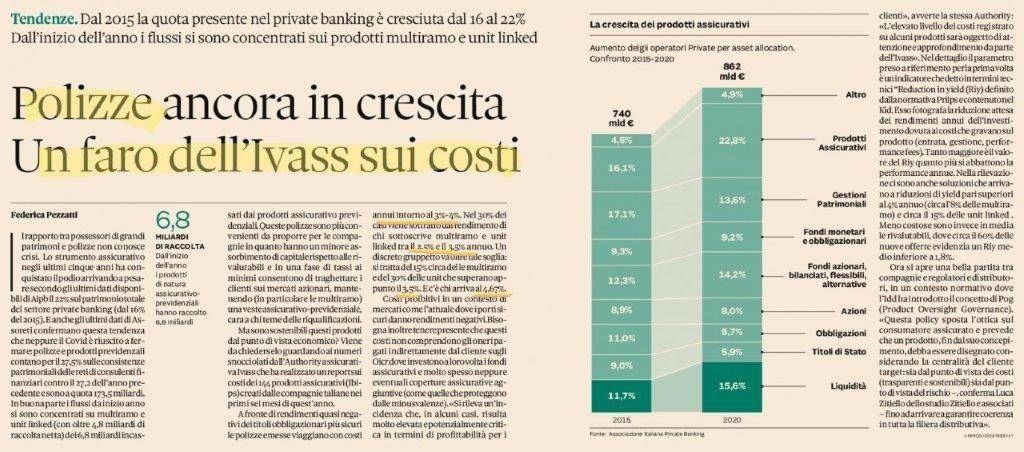
La parola occulte, che questa pagina portava nel titolo da anni, oggi è imprecisa e vale la pena dirlo subito. Dal 2018 le regole europee obbligano chi vende un investimento a mettere per iscritto quanto costa, prima e dopo, in percentuale e in euro. I costi non sono nascosti: sono scritti, in documenti che quasi nessuno apre, sommati in un modo che rende difficile capire quanto pesano.
Questa pagina fa due cose: elenca le voci una per una e mostra, con un conto che chiunque può rifare, cosa succede quando si sommano.
Prima il conto, poi l'elenco
Centomila euro investiti per vent'anni, in un mercato che rende il 5% lordo all'anno.
Senza costi diventano 265.330 euro. Con un costo complessivo del 2% annuo, cioè un livello ordinario per un portafoglio di fondi collocato allo sportello, il rendimento netto scende al 3% e alla fine dei vent'anni ci sono 180.611 euro.
La differenza è di 84.719 euro. Rispetto al guadagno lordo, che era di 165.330 euro, i costi ne hanno preso il 51 per cento.
Non c'è niente di controverso in questo conto: è la matematica dell'interesse composto applicata a una percentuale annua. È anche la ragione per cui una differenza di costo che sembra piccola su un estratto conto mensile non è affatto piccola sulla durata di un investimento.
Le voci, una per una
Commissione di sottoscrizione. Si paga all'ingresso, come percentuale della somma versata. Spesso viene azzerata, e la sua assenza viene presentata come uno sconto: quasi sempre è stata spostata su altre voci.
Commissione di gestione. È la voce principale e la più continua: una percentuale annua sul patrimonio, prelevata ogni giorno in quota parte dal valore della quota. Non appare come un addebito perché è già dentro il prezzo che si legge.
Commissione di uscita a scalare. Si paga se si esce prima di un certo numero di anni, e scende con il passare del tempo. Serve a trattenere.
Commissione di switch. Si paga per passare da un prodotto all'altro della stessa casa. È la voce che rende costoso cambiare idea.
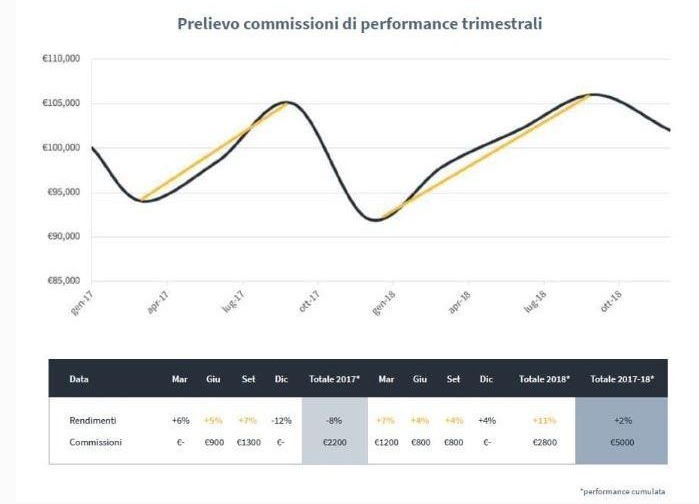
Commissione di performance. Una quota del rendimento, che va guardata per come è calcolata più che per quanto vale. La domanda è una sola: sopra quale soglia scatta, e cosa succede dopo un anno negativo. Con un massimo assoluto, il cosiddetto high water mark, un anno in perdita va prima recuperato per intero e solo il nuovo massimo produce commissione. Con un calcolo che riparte ogni trimestre, o su un parametro di riferimento facile, si può pagare una commissione di performance mentre il patrimonio è sceso.
Commissioni di negoziazione. Il costo delle compravendite fatte dentro il prodotto. Non entrano nella commissione di gestione e crescono con quanto il gestore movimenta il portafoglio.
Spread di liquidità. La differenza fra prezzo di acquisto e prezzo di vendita di ciò che si compra. È un costo reale che non compare come commissione.
Spese amministrative. Revisione del bilancio del fondo, pubblicazione del valore della quota, banca depositaria. Piccole singolarmente, continue.
Costi del contenitore. Se il fondo sta dentro una polizza o una gestione, ai costi del fondo si sommano quelli dello strato che lo contiene, e i due si moltiplicano lungo la catena.
La voce che spiega tutte le altre
Le retrocessioni. Quando un intermediario colloca il prodotto di un terzo, una parte del costo che il cliente paga ogni anno torna a chi lo ha collocato. È il motivo per cui certi portafogli sono pieni di prodotti della stessa casa.
In Svizzera l'articolo 26 della legge sui servizi finanziari ammette che un fornitore accetti indennità da terzi solo in due casi: se ha informato il cliente in anticipo, indicando natura ed entità di quello che incassa, e il cliente vi ha rinunciato, oppure se trasferisce l'indennità interamente al cliente. Quei soldi, in altre parole, sono del cliente, salvo che il cliente decida diversamente sapendo di quanto si tratta.
Nell'Unione europea la direttiva sui mercati finanziari arriva a un punto simile per un'altra strada: chi si dichiara indipendente non può trattenere incentivi di terzi. Le regole tecniche e gli orientamenti li pubblica l'autorità europea degli strumenti finanziari.
Cosa si ha il diritto di vedere
Chi investe nell'Unione europea riceve due documenti, e sono quelli da chiedere se non arrivano.
Il primo è il documento informativo del prodotto, consegnato prima dell'acquisto, che riporta i costi in percentuale e il loro effetto sul rendimento.
Il secondo è il rendiconto annuale dei costi, che arriva a consuntivo e indica in euro quanto è stato pagato nell'anno, aggregando tutte le voci. È il documento più utile di tutti, e anche il più ignorato: la cifra in fondo si confronta direttamente con quanto il portafoglio ha reso.
Le tre domande
Qual è il costo totale annuo, in euro, di quello che mi stai proponendo. In euro, non in percentuale: la percentuale si dimentica, la cifra no.
Quanto prendi tu, di questi, e da chi. Se la risposta contiene la parola dipende, la conversazione è appena cominciata.
Cosa succede se voglio uscire fra due anni. Fa emergere le commissioni di uscita e i vincoli, che sono la parte che nessuno racconta spontaneamente.
Come siamo pagati noi
A parcella sul mandato, con una commissione di performance che si applica solo sopra il massimo precedente della gestione. Nessuna indennità da chi produce prodotti finanziari, perché non collochiamo prodotti di terzi: gli investimenti sono azioni e obbligazioni scelte una per una, ed ETF quando serve coprire un mercato intero.
Le cifre esatte, linea per linea, stanno nella pagina delle linee di gestione patrimoniale. Come si riconosce un consulente indipendente, e perché la domanda giusta riguarda chi lo paga, sta nell'articolo sul consulente finanziario indipendente.
Il rendimento passato non dice cosa farà quello futuro, e l'esempio numerico qui sopra è un'ipotesi aritmetica, non una previsione. Valgono le note legali.
Goodwill Asset Management SA gestisce patrimoni su conti intestati al cliente presso banche svizzere che il cliente sceglie, offre consulenza finanziaria indipendente a parcella e assiste nella costituzione di società e nel trasferimento di residenza in Svizzera. Sede a Chiasso, Canton Ticino, a 250 metri dalla stazione e dalla dogana.
Questo testo ha finalità informativa e non costituisce una raccomandazione personalizzata di investimento.