Aprire una società in Svizzera: forme, oneri sociali e costi
Aprire una società in Svizzera, con imposte sull'utile intorno al 20% che variano da comune a comune, IVA all'8,1% e il calcolatore delle imposte.
Articolo del partner IBC Fiduciaria, sintesi della loro esperienza pratica di consulenza fiduciaria commerciale. Le cifre sono state aggiornate il 31 agosto 2026 sulle fonti ufficiali citate in fondo: quelle originali erano ferme al 2020 e diverse non erano più corrette.
Chi guarda alla Svizzera per aprire o trasferire un'attività lo fa per un insieme di ragioni che non sono solo fiscali: un quadro politico ed economico che cambia poco, una burocrazia più leggera, e la possibilità di dedurre l'insieme dei costi aziendali, dai normali costi d'esercizio a veicoli, trasporti, spese di rappresentanza, leasing e pubblicità.
Il carico fiscale sull'utile di una società varia con il comune in cui è domiciliata, e in Ticino la differenza fra due comuni vicini è sensibile. Il calcolo indicativo si fa sul calcolatore d'imposta per le persone giuridiche del cantone, che è la fonte da usare al posto di qualunque percentuale media.
L'imposta sul valore aggiunto, dal 1° gennaio 2024, ha tre aliquote: 8,1% normale, 2,6% ridotta per derrate alimentari, acqua, libri, medicinali e altri beni elencati nella legge, e 3,8% speciale per le prestazioni del settore alberghiero.
Oneri sociali sul salario
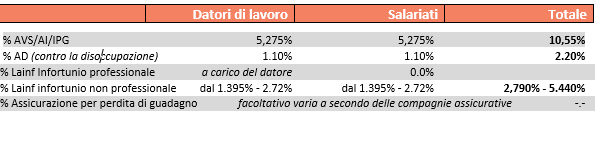
Le aliquote qui sotto sono quelle in vigore dal 1° gennaio 2026. Salariato e datore di lavoro pagano la stessa quota, che il datore di lavoro trattiene e versa alla cassa di compensazione.
| Contributo | Salariato | Datore di lavoro | Base di calcolo |
|---|---|---|---|
| Vecchiaia e superstiti (AVS) | 4,35% | 4,35% | salario lordo, senza tetto |
| Invalidità (AI) | 0,70% | 0,70% | salario lordo, senza tetto |
| Perdita di guadagno (IPG) | 0,25% | 0,25% | salario lordo, senza tetto |
| Totale AVS/AI/IPG | 5,30% | 5,30% | |
| Disoccupazione (AD) | 1,10% | 1,10% | fino a 148.200 franchi di salario |
| Assegni familiari | — | da 1,025% a 2,75% | secondo cantone e cassa |
| Infortuni professionali | — | premio secondo la classe di rischio | fino a 148.200 franchi |
| Infortuni non professionali | premio secondo la classe di rischio | — | fino a 148.200 franchi |
Un lavoratore indipendente paga da solo il 10% del reddito per AVS, AI e IPG, con una tavola scalare che riduce l'aliquota sotto i 60.500 franchi di reddito, e non è assicurato contro la disoccupazione.
Previdenza professionale, il secondo pilastro
Sopra il primo pilastro c'è la cassa pensioni. Le aliquote variano da una cassa all'altra, ma la legge fissa un minimo di accrediti di vecchiaia che cresce con l'età, e il contributo del datore di lavoro deve essere almeno pari a quello del salariato.
| Età | Accredito minimo di vecchiaia |
|---|---|
| Da 25 a 34 anni | 7% del salario coordinato |
| Da 35 a 44 anni | 10% |
| Da 45 a 54 anni | 15% |
| Da 55 anni all'età di pensionamento | 18% |
Il salario coordinato, cioè la parte di stipendio su cui questi accrediti si calcolano, per il 2026 è compresa fra 26.460 e 90.720 franchi. Quello che sta sotto e quello che sta sopra restano fuori dalla previdenza obbligatoria, e per coprirli servono soluzioni sovraobbligatorie che ogni cassa disciplina a modo proprio.
In caso di incapacità lavorativa per infortunio o malattia si è esentati dal pagamento dei contributi dopo un periodo d'attesa fissato dal regolamento della singola cassa, di norma fra il terzo e il sesto mese.
Assegni familiari
La legge federale fissa un minimo che vale in tutti i cantoni: 215 franchi al mese per figlio fino a 16 anni, e 268 franchi al mese di assegno di formazione, dall'inizio di una formazione dopo la scuola dell'obbligo e al più tardi fino ai 25 anni. I cantoni possono pagare di più, e diversi lo fanno; il Ticino applica gli importi minimi federali e non prevede assegni di nascita o di adozione.
Il diritto nasce e si estingue con il salario. Il finanziamento è a carico del datore di lavoro, con l'aliquota indicata nella tabella sopra.
Imposta alla fonte
È trattenuta dal datore di lavoro sullo stipendio dei lavoratori con permesso di tipo G (frontalieri con rientro giornaliero o settimanale) e di tipo B (dimoranti), e versata all'Ufficio delle imposte alla fonte e del bollo del cantone.
La percentuale dipende da anno d'imposta, reddito lordo annuo compresi gli assegni familiari, tipo di attività (frontaliero con rientro giornaliero, settimanale, dimorante), attività principale o accessoria, stato civile, figli a carico e situazione lavorativa del coniuge. Il conto indicativo si fa sul calcolatore dell'imposta alla fonte.
Le quattro forme giuridiche
Società anonima (SA). Capitale azionario minimo di 100.000 franchi, di cui almeno 50.000 devono essere liberati. Basta un azionista e un consiglio d'amministrazione, che può essere la stessa persona. La responsabilità è limitata al capitale sociale.
Su un punto che si legge ancora spesso vale la pena essere chiari: una SA non quotata non dà anonimato ai suoi azionisti. Dal 2019 le azioni al portatore sono ammesse soltanto se la società ha titoli di partecipazione quotati in borsa o se le azioni sono titoli contabili depositati in Svizzera; tutte le altre sono nominative e iscritte nel libro delle azioni.
Società a garanzia limitata (Sagl). Capitale minimo di 20.000 franchi, interamente liberato. Almeno un socio è gerente, e anche qui può essere la stessa persona. La responsabilità è limitata al capitale sociale. I soci risultano dal registro di commercio, quindi sono pubblici.
Per entrambe vale la stessa regola sul radicamento in Svizzera: la società deve poter essere rappresentata da una persona domiciliata in Svizzera, che sia membro del consiglio d'amministrazione o direttore per la SA, gerente o direttore per la Sagl.
Società in nome collettivo. Due o più persone fisiche sotto una ditta comune, per un'attività commerciale. Non serve capitale proprio per partire, e la società deve essere domiciliata in Svizzera. In cambio i soci rispondono in modo solidale e illimitato verso i creditori.
Ditta individuale. Impresa senza personalità giuridica propria, la forma con cui molti cominciano. Non ha requisiti particolari oltre all'iscrizione del titolare come contribuente presso le assicurazioni sociali. Il titolare risponde illimitatamente e in prima persona di tutte le obbligazioni.
Costi di costituzione
Per SA e Sagl, circa 3.000 franchi comprese le spese di registro. Per la società in nome collettivo e per la ditta individuale, circa 1.000 franchi. Sono ordini di grandezza: il conto esatto dipende dal notaio, dal capitale e dagli statuti.
Le fonti
Le aliquote dei contributi e gli importi limite sono quelli della tabella sinottica delle assicurazioni sociali svizzere, stato 1° gennaio 2026. Gli importi degli assegni familiari e la tabella cantone per cantone stanno nell'opuscolo ufficiale sugli assegni familiari. Le aliquote IVA sono all'articolo 25 della legge sull'IVA; le regole su azioni al portatore e rappresentanza in Svizzera agli articoli 622 e 718 del Codice delle obbligazioni.
Per approfondire la convenienza specifica di una forma rispetto a un'altra, o per i servizi societari, i contatti sono qui.
Goodwill Asset Management SA gestisce patrimoni su conti intestati al cliente presso banche svizzere che il cliente sceglie, offre consulenza finanziaria indipendente a parcella e assiste nella costituzione di società e nel trasferimento di residenza in Svizzera. Sede a Chiasso, Canton Ticino, a 250 metri dalla stazione e dalla dogana.
Questo testo ha finalità informativa e non costituisce una raccomandazione personalizzata di investimento.